Zastrzeżenie numeru PESEL to prosty sposób na ograniczenie ryzyka wyłudzenia kredytu, pożyczki albo zakupów na raty na Twoje dane. W mObywatelu można to zrobić bezpłatnie, szybko i bez wizyty w urzędzie, a przy okazji sprawdzić historię zastrzeżeń oraz cofnąć ochronę wtedy, gdy naprawdę jej potrzebujesz. Poniżej pokazuję krok po kroku, jak działa ta usługa, co faktycznie zabezpiecza i kiedy lepiej wybrać cofnięcie czasowe zamiast wyłączania ochrony na stałe.
Najważniejsze informacje o zastrzeganiu PESEL w mObywatelu
- Usługa jest bezpłatna i dostępna dla osób pełnoletnich z numerem PESEL.
- W aplikacji zastrzeżesz PESEL w kilka chwil, a zmiana statusu działa od razu.
- Zastrzeżenie ma przede wszystkim chronić przed wyłudzeniami finansowymi, zwłaszcza kredytem lub pożyczką.
- Po zastrzeżeniu nadal możesz korzystać z usług medycznych, urzędowych, podróży i zwykłych przelewów.
- PESEL da się cofnąć bezterminowo albo czasowo, z automatycznym ponownym zastrzeżeniem w wybranym dniu i godzinie.
- Jeśli wolisz, tę samą sprawę załatwisz też przez serwis internetowy albo w urzędzie.
Jak zastrzec PESEL w aplikacji mObywatel krok po kroku
Jeśli zależy Ci na najszybszej ścieżce, aplikacja mObywatel jest najwygodniejsza. W praktyce cały proces sprowadza się do kilku prostych ruchów na ekranie telefonu.
- Otwórz aplikację mObywatel i zaloguj się.
- Na liście usług znajdź opcję Zastrzeż PESEL.
- Włącz przełącznik zastrzegania.
- Potwierdź, że chcesz aktywować ochronę numeru PESEL.
Po zatwierdzeniu status zmienia się od razu, a usługa jest bezpłatna. Z oferty mogą skorzystać osoby pełnoletnie, które mają numer PESEL i zdolność do czynności prawnych. Ja traktuję tę funkcję jak domyślną tarczę bezpieczeństwa: jeśli nie potrzebujesz dziś otwierać drogi do finansowania, lepiej mieć PESEL zastrzeżony niż liczyć na to, że nic się nie wydarzy. To prowadzi do ważniejszego pytania: co dokładnie blokuje taki status, a co zostaje bez zmian?
Co faktycznie chroni zastrzeżenie, a czego nie blokuje
Najczęstsze nieporozumienie jest proste: wiele osób myśli, że zastrzeżenie PESEL odcina człowieka od wszystkich spraw urzędowych i codziennych. Tak nie jest. Jak podaje gov.pl, od 1 czerwca 2024 r. instytucje finansowe mają obowiązek sprawdzać, czy numer PESEL jest zastrzeżony przy zawieraniu np. umowy kredytu lub pożyczki. To właśnie tutaj ochrona ma największy sens.
| Obszar | Co się dzieje po zastrzeżeniu | Praktyczny wniosek |
|---|---|---|
| Kredyt, pożyczka, raty | Instytucje finansowe sprawdzają status PESEL przed zawarciem umowy | Ryzyko wyłudzenia na Twoje dane wyraźnie spada |
| Wizyta u lekarza i recepty | Nie są blokowane | Możesz normalnie korzystać z opieki zdrowotnej |
| Sprawy urzędowe | Nie są blokowane | Załatwisz formalności bez cofania zastrzeżenia |
| Podróże i dokumenty | Nie wpływa na ważność dowodu, paszportu ani podróży | Nie musisz wyłączać ochrony przed wyjazdem |
| Przelewy i bankomat | Nie są blokowane | Codzienne bankowanie działa normalnie |
| Profil zaufany | Nie traci ważności ani działania | Możesz nadal podpisywać sprawy online |
To ważna różnica: zastrzeżenie PESEL nie zamraża całego życia cyfrowego, tylko utrudnia wykorzystanie numeru tam, gdzie może dojść do wyłudzenia zobowiązania finansowego. Właśnie dlatego ta usługa jest tak praktyczna. Skoro już wiadomo, co działa, czas na drugi kluczowy element: kiedy i jak bezpiecznie cofnąć ochronę, żeby nie wpaść w kłopot przy wniosku o finansowanie.
Kiedy i jak cofnąć zastrzeżenie bez utraty kontroli
Cofnięcie zastrzeżenia ma sens wtedy, gdy sam planujesz działanie, do którego potrzebny jest „otwarty” PESEL. Najczęściej chodzi o kredyt gotówkowy, hipoteczny, pożyczkę, zakup na raty, leasing albo inną umowę, przy której instytucja musi sprawdzić status numeru. Ja w takich sytuacjach nie wyłączam ochrony bezterminowo, jeśli nie muszę.
- Cofnięcie bezterminowe oznacza, że PESEL pozostaje odblokowany aż do ręcznego ponownego zastrzeżenia.
- Cofnięcie czasowe pozwala wskazać konkretną datę i godzinę, kiedy system sam przywróci zastrzeżenie.
W praktyce wariant czasowy jest rozsądniejszy, jeśli robisz tylko jedną sprawę i chcesz uniknąć sytuacji, w której po podpisaniu dokumentów zapomnisz ponownie aktywować ochronę. Usługa działa od razu, więc nie trzeba jej uruchamiać z dużym wyprzedzeniem, ale przy planowanym spotkaniu w banku lub u pośrednika i tak zostawiam sobie mały margines czasowy. Dzięki temu nie zamieniasz bezpieczeństwa w źródło pośpiechu. Jeśli nie chcesz korzystać z telefonu, masz jeszcze dwie drogi załatwienia sprawy.
mObywatel, serwis internetowy czy urząd
Telefon jest najwygodniejszy, ale nie jedyny. Zastrzeżenie PESEL można wykonać także przez serwis internetowy albo w urzędzie, więc da się dopasować sposób do sytuacji i poziomu komfortu z technologią.
| Metoda | Co potrzebujesz | Kiedy ma sens |
|---|---|---|
| Aplikacja mObywatel | Zalogowana aplikacja na telefonie | Gdy chcesz zrobić to najszybciej i bez dodatkowych formalności |
| Serwis internetowy mObywatel | Profil zaufany, podpis kwalifikowany, e-dowód albo dane do logowania do bankowości elektronicznej | Gdy nie masz telefonu pod ręką albo wolisz komputer |
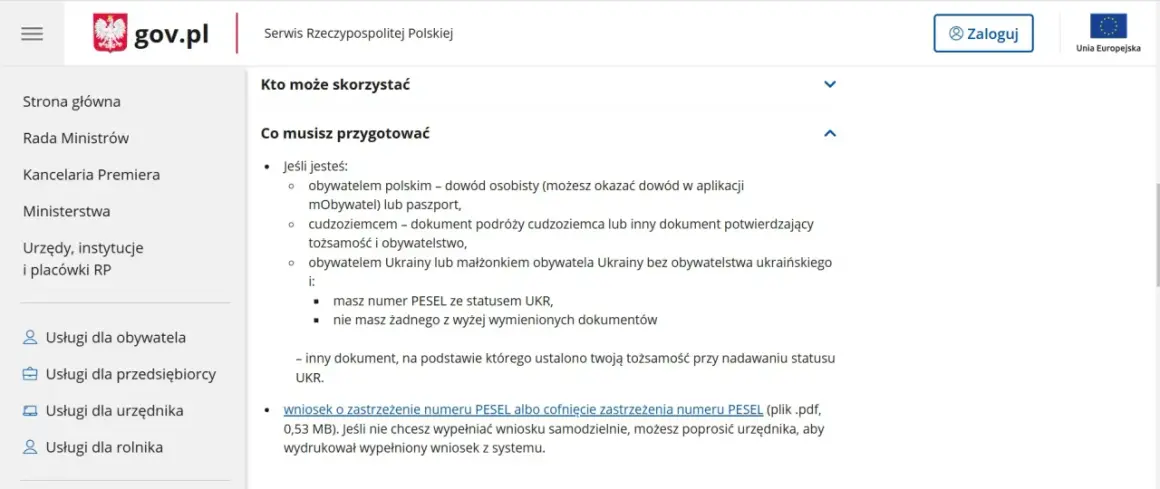
| Urząd | Dokument tożsamości i wniosek | Gdy chcesz załatwić sprawę tradycyjnie lub potrzebujesz wsparcia urzędnika |
Dla większości osób aplikacja będzie po prostu najwygodniejsza. Serwis internetowy sprawdza się, gdy logujesz się przez bank albo profil zaufany, a urząd zostawiłbym na sytuacje, w których wolisz papierową ścieżkę albo załatwiasz sprawę przy okazji innych formalności. Ta elastyczność jest cenna, ale nawet najlepsze narzędzie nie pomoże, jeśli po drodze popełnisz kilka prostych błędów.
Najczęstsze błędy, które psują efekt
Najczęściej widzę cztery pomyłki, które odbierają tej usłudze sens albo tworzą niepotrzebny chaos:
- Traktowanie zastrzeżenia jak całkowitej blokady danych. To nie jest „wyłącznik” wszystkich operacji, tylko ochrona przed wybranymi nadużyciami, przede wszystkim finansowymi.
- Cofnięcie ochrony bez planu powrotu. Jeśli potrzebujesz odblokowania tylko na jedną sprawę, ustaw automatyczne ponowne zastrzeżenie.
- Odkładanie decyzji na moment, gdy coś już się dzieje. Zastrzeżenie działa najlepiej jako prewencja, nie jako reakcja po fakcie.
- Mylenie tej usługi z innymi zabezpieczeniami bankowymi. PESEL to jedno, ale alerty transakcyjne, limity i ostrożność przy udostępnianiu danych nadal są potrzebne.
Do tego dochodzi jeszcze jeden detal: jeśli działasz w czyimś imieniu albo chcesz zastrzec numer podopiecznego, obowiązują osobne zasady i dokumenty. W zwykłej, własnej sprawie całość jest prosta, ale przy cudzym PESEL-u nie warto improwizować. Żeby naprawdę domknąć temat bezpieczeństwa, dobrze jest dorzucić jeszcze kilka praktycznych nawyków.
Jak domknąć ochronę danych po zastrzeżeniu PESEL
Samo zastrzeżenie numeru PESEL daje solidną bazę, ale ja nie traktuję go jako jedynej warstwy ochrony. Jeśli zależy Ci na realnym spokoju, połącz je z prostymi nawykami, które ograniczają ryzyko nadużyć w finansach osobistych.
- Włącz powiadomienia SMS lub push z banku, żeby od razu widzieć podejrzane operacje.
- Nie wysyłaj skanów dowodu i numeru PESEL bez wyraźnej potrzeby.
- Przed złożeniem wniosku o kredyt sprawdź, czy PESEL jest cofnięty tylko na potrzebny czas.
- Po załatwieniu sprawy upewnij się, że zastrzeżenie wróciło do aktywnego stanu.
To niewielki wysiłek, a w połączeniu z zastrzeżonym PESEL-em daje bardzo sensowną warstwę ochrony przed wyłudzeniami. Ja w finansach lubię rozwiązania, które są jednocześnie proste i skuteczne, a ta usługa właśnie taka jest: gdy nie potrzebujesz otwierać drogi do nowego zobowiązania, lepiej mieć PESEL zastrzeżony i traktować cofnięcie jako wyjątek, nie codzienność.