Waloryzacja to mechanizm, który ma utrzymać realną wartość świadczenia, kwoty z umowy albo salda w czasie. To jeden z tych terminów, które brzmią formalnie, ale w praktyce pytanie waloryzacja co to znaczy sprowadza się do ochrony pieniędzy przed spadkiem siły nabywczej. W tym tekście wyjaśniam, gdzie spotyka się ją w bankowości i na kontach, jak liczy się taki przelicznik oraz kiedy waloryzacja pomaga, a kiedy tylko dobrze wygląda w regulaminie.
Najważniejsze informacje o waloryzacji
- Waloryzacja służy do utrzymania realnej wartości pieniędzy, najczęściej wobec inflacji.
- Nie jest tym samym co oprocentowanie ani co indeksacja, choć te pojęcia bywają mylone.
- W bankowości pojawia się głównie w długoterminowych produktach, regulaminach i zapisach umownych.
- Najważniejszy jest wskaźnik, według którego kwota jest przeliczana, oraz częstotliwość aktualizacji.
- Nominalny wzrost nie zawsze oznacza realny zysk, jeśli ceny rosną szybciej niż kwota po korekcie.
Co naprawdę oznacza waloryzacja
Najprościej ujmując, waloryzacja to korekta kwoty po to, by jej siła nabywcza nie spadła wraz ze zmianą cen. ZUS ujmuje to krótko: chodzi o zwiększenie wartości pieniężnej świadczenia tak, by jego realna wartość pozostała możliwie stała. To ważne rozróżnienie: nie chodzi o „prezent” od instytucji, tylko o dostosowanie liczby w dokumentach do tego, co dzieje się z pieniądzem w gospodarce.
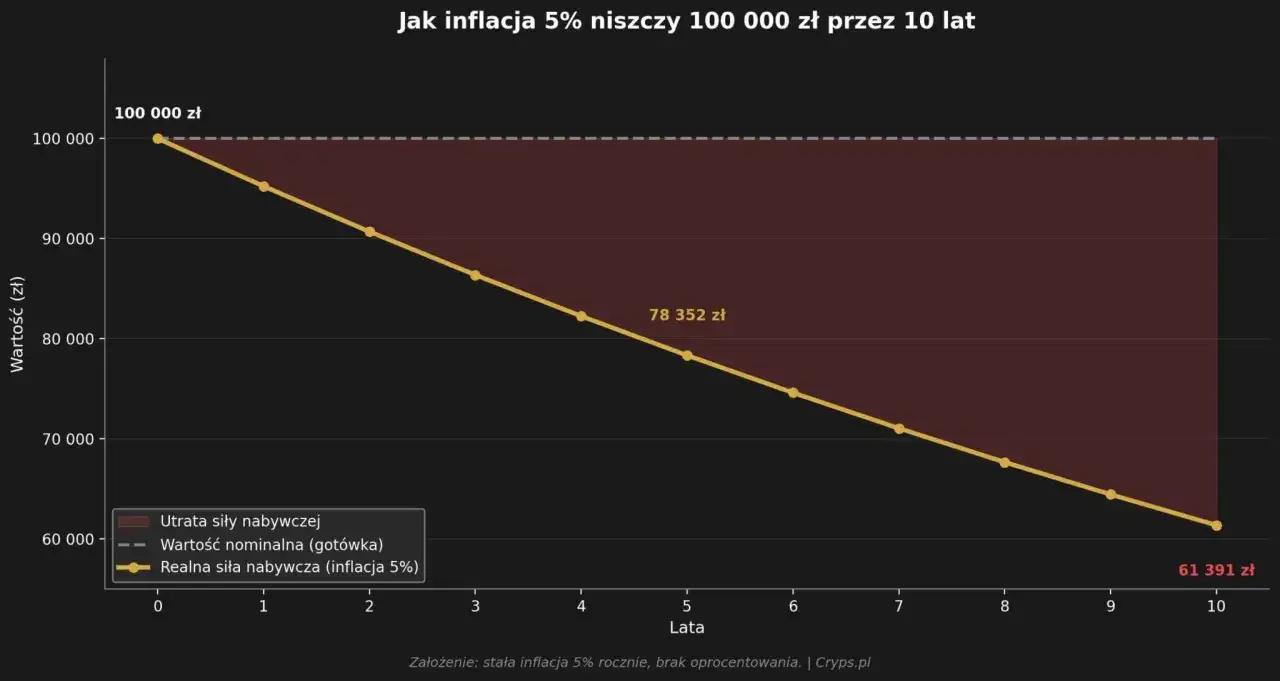
W praktyce waloryzacja dotyczy najczęściej świadczeń emerytalnych, rent, długoterminowych umów, limitów, czasem także zapisów w produktach finansowych. Jeśli stara kwota miała odpowiadać określonej wartości, to po czasie musi zostać przeliczona. Inaczej za 2 000 zł po kilku latach kupisz mniej niż w dniu podpisania umowy. I właśnie na tym polega cały sens tego mechanizmu.
Najbardziej użyteczne jest tu myślenie w kategoriach wartości realnej, nie nominalnej. Nominalna to po prostu liczba na papierze. Realna to to, ile faktycznie możesz za nią kupić. Tę różnicę najlepiej widać przy inflacji, dlatego właśnie o waloryzacji mówi się najczęściej wtedy, gdy ceny rosną szybciej niż wynagrodzenia albo oprocentowanie oszczędności.
To prowadzi nas do praktyki, czyli do tego, jak taki przelicznik wygląda na konkretnych liczbach.
Jak działa waloryzacja w praktyce
Mechanizm jest prosty: bierzesz kwotę wyjściową i mnożysz ją przez wskaźnik waloryzacji. Jeśli wskaźnik wynosi 105%, kwota rośnie o 5%. Jeśli 112%, wzrost wynosi 12%. W świadczeniach publicznych wskaźnik zwykle jest ogłaszany z góry, a w umowach prywatnych wynika z regulaminu, aneksu albo odwołania do konkretnego indeksu, na przykład inflacji.
Poniżej prosty przykład, który dobrze pokazuje logikę tego mechanizmu:
| Kwota wyjściowa | Wskaźnik waloryzacji | Kwota po waloryzacji | Co to oznacza w praktyce |
|---|---|---|---|
| 1 000 zł | 105% | 1 050 zł | Korekta o 50 zł, żeby częściowo nadążyć za wzrostem cen |
| 2 500 zł | 108% | 2 700 zł | Wyższa kwota nominalna, ale ta sama logika ochrony wartości |
| 10 000 zł | 112% | 11 200 zł | Efekt jest bardziej widoczny przy większych kwotach i dłuższym horyzoncie |
Ważny szczegół: waloryzacja nie zawsze oznacza pełne nadrobienie inflacji. Czasem podnosi wartość tylko częściowo, bo wzór opiera się na wybranym wskaźniku, a nie na Twoich indywidualnych kosztach życia. Dlatego sama nazwa nie wystarcza. Trzeba jeszcze sprawdzić, według czego kwota jest przeliczana i jak często to się odbywa.
Gdy ten mechanizm zobaczysz obok konkretnych produktów bankowych, różnice stają się dużo wyraźniejsze.
Gdzie spotkasz ją w bankach i na kontach
W bankowości i na kontach waloryzacja pojawia się rzadziej niż w świadczeniach publicznych, ale nadal ma znaczenie. Najczęściej chodzi o produkty długoterminowe, w których wartość pieniędzy nie powinna stać w miejscu przez kilka lat. Zdarza się to przy oszczędnościach, limitach określonych w regulaminach, a czasem przy konstrukcji umów, które mają chronić jedną ze stron przed utratą wartości świadczenia.
- Świadczenia i konta emerytalne - tu waloryzacja jest najbardziej klasyczna, bo chodzi o zachowanie realnej wartości składek i kapitału.
- Długoterminowe oszczędności - mechanizm bywa używany pośrednio, gdy wartość kapitału ma być powiązana z inflacją lub innym wskaźnikiem.
- Regulaminy i opłaty bankowe - bank może zastrzec aktualizację wybranych kwot, progów albo limitów według określonego indeksu.
- Kredyty walutowe lub indeksowane - tu łatwo o pomyłkę, bo w praktyce częściej spotkasz indeksację niż waloryzację. To nie to samo i warto to rozróżniać.
Jeżeli przeglądasz umowę albo tabelę opłat, najważniejsze nie jest samo słowo, tylko konstrukcja mechanizmu: co jest podstawą przeliczenia, kiedy następuje aktualizacja i czy zmiana działa automatycznie. To właśnie tam ukrywa się realny wpływ na Twoje pieniądze, więc teraz dobrze jest rozdzielić pojęcia, które wiele osób wrzuca do jednego worka.
Czym różni się od indeksacji i oprocentowania
Waloryzacja, indeksacja i oprocentowanie brzmią podobnie, ale znaczą coś innego. W angielskich materiałach najbliższy odpowiednik to zwykle indexation, choć w polskich umowach częściej spotkasz po prostu indeksację. W praktyce ich pomieszanie prowadzi do błędnych oczekiwań: ktoś liczy na ochronę przed inflacją, a dostaje zwykłe odsetki, albo odwrotnie - zakłada stały wzrost kwoty, choć umowa jedynie odnosi się do wskaźnika bazowego.
| Pojęcie | Co robi | Typowy cel | Na co uważać |
|---|---|---|---|
| Waloryzacja | Koryguje kwotę, by zachować jej realną wartość | Ochrona przed spadkiem siły nabywczej | Sprawdź wskaźnik i częstotliwość aktualizacji |
| Indeksacja | Powiązuje kwotę z wybranym benchmarkiem, kursem lub wskaźnikiem | Zmiana wartości według wzoru z umowy | Ustal, czy wskaźnik jest korzystny i transparentny |
| Oprocentowanie | Dolicza odsetki do kapitału | Wynagrodzenie za korzystanie z pieniędzy | Patrz na stopę, kapitalizację i okres naliczania |
| Rewaloryzacja | Wyjątkowo przywraca wartość po dużych zmianach systemowych | Korekta nadzwyczajna | To nie jest codzienny mechanizm w zwykłej umowie |
Tu widać najważniejszą różnicę: waloryzacja ma przede wszystkim chronić wartość, oprocentowanie ma przynosić zysk, a indeksacja tylko mówi, do czego kwota jest przypięta. Właśnie dlatego przy produktach bankowych nie warto zatrzymywać się na nazwie. Trzeba czytać wzór. I to dokładnie.
Skoro tak, przechodzę do rzeczy najbardziej praktycznej: jak sprawdzić, czy waloryzacja w umowie rzeczywiście działa na Twoją korzyść.
Na co patrzę w umowie albo regulaminie
Ja zawsze zaczynam od pięciu pytań, bo to one decydują o efekcie końcowym. Sam termin brzmi uczciwie, ale diabeł zwykle siedzi w szczegółach.
- Jaki jest wskaźnik bazowy - inflacja, PKB, kurs waluty, a może jeszcze inny indeks?
- Jak często następuje przeliczenie - co miesiąc, raz w roku, a może dopiero przy odnowieniu umowy?
- Czy zmiana działa w obie strony - wzrost może podnosić kwotę, ale spadek wskaźnika może ją też ograniczyć.
- Czy waloryzacja dotyczy całej kwoty - czy tylko przyszłych rat, opłat albo nowego salda?
- Czy formuła jest opisana wprost - im bardziej niejasny zapis, tym większe ryzyko, że klient źle oceni koszt lub zysk.
Jeśli widzę zapis o „aktualizacji”, „przeliczeniu” albo „dostosowaniu do wskaźnika”, nie zakładam automatycznie, że to dobra wiadomość. Dla oszczędzającego dobra waloryzacja to taka, która przynajmniej częściowo nadąża za inflacją, a dla kredytobiorcy - taka, która nie podnosi kosztu zobowiązania szybciej niż zakładał. Tę różnicę najlepiej czuć wtedy, gdy porównasz ją z własnym planem finansowym.
Na tym etapie zostaje już tylko najważniejsze pytanie: jak przełożyć tę wiedzę na codzienne decyzje dotyczące oszczędzania i długu.
Jak wykorzystać tę wiedzę przy oszczędzaniu i kredycie
Dla oszczędzającego waloryzacja jest sygnałem, że sama kwota nominalna nie mówi jeszcze prawdy o wartości pieniędzy. Dla kredytobiorcy to przypomnienie, że ważniejszy od hasła w reklamie jest mechanizm przeliczenia raty, opłat i salda. Z mojej perspektywy najzdrowsze podejście jest proste: najpierw sprawdzam, co ma chronić waloryzacja, potem porównuję wskaźnik z inflacją i dopiero na końcu oceniam, czy produkt rzeczywiście jest wart uwagi.
Przykład jest prosty: jeśli lokata daje 4% rocznie, a inflacja wynosi 6%, to mimo dodatniego wyniku nominalnego realna siła nabywcza pieniędzy nadal spada. To właśnie dlatego sama informacja o wzroście kwoty nie wystarcza. Liczy się to, czy po wszystkim zostaje Ci więcej możliwości zakupowych, czy tylko większa liczba na ekranie.
- Jeśli wartość ma być chroniona, pytam o konkretny wskaźnik i częstotliwość aktualizacji.
- Jeśli pieniądze mają pracować, sprawdzam oprocentowanie, a nie sam napis o waloryzacji.
- Jeśli umowa dotyczy lat, a nie miesięcy, ryzyko utraty siły nabywczej rośnie szybciej, niż wielu klientom się wydaje.
- Jeśli zapis jest niejasny, proszę o doprecyzowanie przed podpisaniem, nie po fakcie.
Jeśli mam zostawić jedną praktyczną radę, to tę: zawsze sprawdzaj, czy mechanizm ma chronić realną wartość pieniędzy, czy tylko zmieniać nominalną liczbę. W finansach różnica między tymi dwoma rzeczami decyduje o tym, czy po kilku latach jesteś wygrany, czy po prostu mniej stratny.