Lokata bankowa to prosty sposób na odłożenie pieniędzy z góry na określony czas, ale w praktyce jej opłacalność zależy od kilku szczegółów: oprocentowania, podatku, terminu, zasad zerwania i bezpieczeństwa środków. W tym tekście wyjaśniam, jak działa taki depozyt, jakie ma odmiany, czym różni się od konta oszczędnościowego i kiedy rzeczywiście pomaga w budowaniu oszczędności.
Najważniejsze fakty o lokacie bankowej
- Lokata to terminowy depozyt bankowy: wpłacasz środki na ustalony czas i dostajesz odsetki.
- Najlepiej sprawdza się wtedy, gdy wiesz, kiedy będziesz potrzebować pieniędzy.
- Przedterminowe zerwanie umowy zwykle oznacza utratę części zysku albo całego oprocentowania.
- Środki na lokacie w banku krajowym są chronione przez BFG do równowartości 100 000 euro na jednego deponenta w jednym banku.
- Od odsetek pobierany jest podatek, więc zysk netto jest niższy niż oprocentowanie podawane w ofercie.
- Przy wyborze liczą się nie tylko procenty, ale też termin, kapitalizacja, odnowienie i warunki wcześniejszej wypłaty.
Czym jest lokata bankowa i jak działa
Najprościej mówiąc, lokata to umowa, w której przekazujesz bankowi pieniądze na z góry ustalony czas, a bank zobowiązuje się oddać Ci kapitał wraz z odsetkami. W praktyce to jeden z najbardziej przewidywalnych produktów oszczędnościowych, bo z góry wiesz, kiedy skończy się okres umowy i jaki mechanizm naliczania zysku obowiązuje.
Ja traktuję lokatę jako narzędzie do bezpiecznego „zamknięcia” nadwyżki gotówki, a nie do pomnażania kapitału za wszelką cenę. To ważna różnica, bo lokata ma sens wtedy, gdy chcesz ograniczyć pokusę wydania pieniędzy i akceptujesz, że przez określony czas nie będziesz mieć do nich swobodnego dostępu.
W Polsce standardowe lokaty w bankach krajowych są objęte ochroną BFG do równowartości 100 000 euro na jednego deponenta w jednym banku. To praktycznie oznacza, że nawet jeśli instytucja ma problem, ochrona nie jest tylko hasłem marketingowym, ale systemem z konkretnym limitem i terminem wypłat.
Warto też znać trzy pojęcia, które najczęściej pojawiają się przy lokatach:
- termin zapadalności - dzień, w którym kończy się lokata i bank rozlicza kapitał z odsetkami;
- oprocentowanie nominalne - stawka podawana przez bank, zwykle w skali roku;
- kapitalizacja odsetek - moment, w którym odsetki są dopisywane do kapitału, co wpływa na końcowy wynik.
Jeśli rozumiesz te trzy elementy, łatwiej ocenisz, czy oferta jest naprawdę dobra, a nie tylko dobrze wyglądająca w reklamie. Następny krok to policzenie, ile faktycznie zostaje w portfelu po wszystkich potrąceniach.
Jak liczy się zysk i dlaczego brutto nie równa się netto
Przy lokacie najważniejsze jest to, że bank pokazuje zwykle oprocentowanie brutto, a na końcu dostajesz kwotę netto. Różnicę robi podatek od zysków kapitałowych. Jak podaje podatki.gov.pl, odsetki od lokat bankowych są objęte 19-procentowym podatkiem zryczałtowanym.
To oznacza, że jeśli reklama mówi o 5% w skali roku, realny efekt dla Ciebie będzie niższy. Dochodzi jeszcze kwestia czasu trwania lokaty, bo oprocentowanie jest roczne, nawet jeśli umowa trwa tylko 1, 3 albo 6 miesięcy. Bank liczy więc odsetki proporcjonalnie do liczby dni.
W uproszczeniu wzór wygląda tak: kapitał × oprocentowanie × liczba dni / 365. Na tej podstawie łatwo zobaczyć, dlaczego dwie lokaty z pozoru podobne mogą dać bardzo różny wynik końcowy.
| Parametr | Przykład |
|---|---|
| Kwota | 10 000 zł |
| Oprocentowanie | 5% w skali roku |
| Okres | 3 miesiące |
| Odsetki brutto | około 125 zł |
| Podatek 19% | około 23,75 zł |
| Zysk netto | około 101,25 zł |
W tym miejscu wielu oszczędzających popełnia prosty błąd: patrzy tylko na procent i nie przelicza końcowego zysku. Ja zawsze sprawdzam, ile realnie zostanie po podatku, bo przy krótkiej lokacie różnica między „ładną stawką” a faktycznym zarobkiem bywa rozczarowująco mała.
Druga rzecz to wcześniejsze zerwanie umowy. W większości ofert oznacza ono utratę części odsetek albo całego zysku, choć dokładne zasady zależą od banku. Dlatego lokata jest dobra wtedy, gdy pieniądze nie będą Ci potrzebne przed końcem okresu. Jeśli może się to zmienić, bezpieczniej spojrzeć na bardziej elastyczne rozwiązanie.
Jakie rodzaje lokat spotkasz najczęściej
Nie każda lokata działa tak samo. Różnice między ofertami są czasem subtelne, ale dla klienta potrafią zmienić cały sens produktu. Poniżej zestawiam warianty, które pojawiają się najczęściej i które warto rozumieć przed podpisaniem umowy.
- Lokata terminowa - klasyczny wariant na 1, 3, 6 lub 12 miesięcy; najprostsza i najczytelniejsza.
- Lokata odnawialna - po zakończeniu okresu pieniądze automatycznie zakładają się na nowo, zwykle na warunkach aktualnych w dniu odnowienia.
- Lokata progresywna - oprocentowanie rośnie wraz z kolejnymi okresami, co ma sens, jeśli planujesz trzymać środki dłużej.
- Lokata promocyjna - wyższa stawka dla nowych klientów, nowych środków albo przy spełnieniu dodatkowych warunków.
- Lokata walutowa - przydatna głównie wtedy, gdy i tak masz pieniądze w danej walucie; inaczej ryzyko kursowe może zjeść zysk.
- Lokata strukturyzowana - łączy cechy oszczędzania i inwestowania, więc nie jest już zwykłą, prostą lokatą dla kogoś, kto chce jedynie bezpiecznie przechować gotówkę.
Najbardziej przewidywalna jest lokata terminowa. Najwięcej uwagi wymaga odnawialna, bo po zakończeniu umowy bank często proponuje już inną, nierzadko niższą stawkę. Z kolei lokata strukturyzowana bywa myląca: brzmi bezpiecznie, ale w praktyce zawiera element ryzyka i nie zawsze jest dobrym wyborem dla ostrożnego oszczędzającego.
Jeśli miałbym wskazać jedną zasadę, powiedziałbym tak: im bardziej potrzebujesz prostoty i przewidywalności, tym bardziej trzymaj się klasycznej lokaty terminowej. To prowadzi wprost do pytania, jak takie rozwiązanie wypada na tle innych form oszczędzania.
Lokata a konto oszczędnościowe i obligacje skarbowe
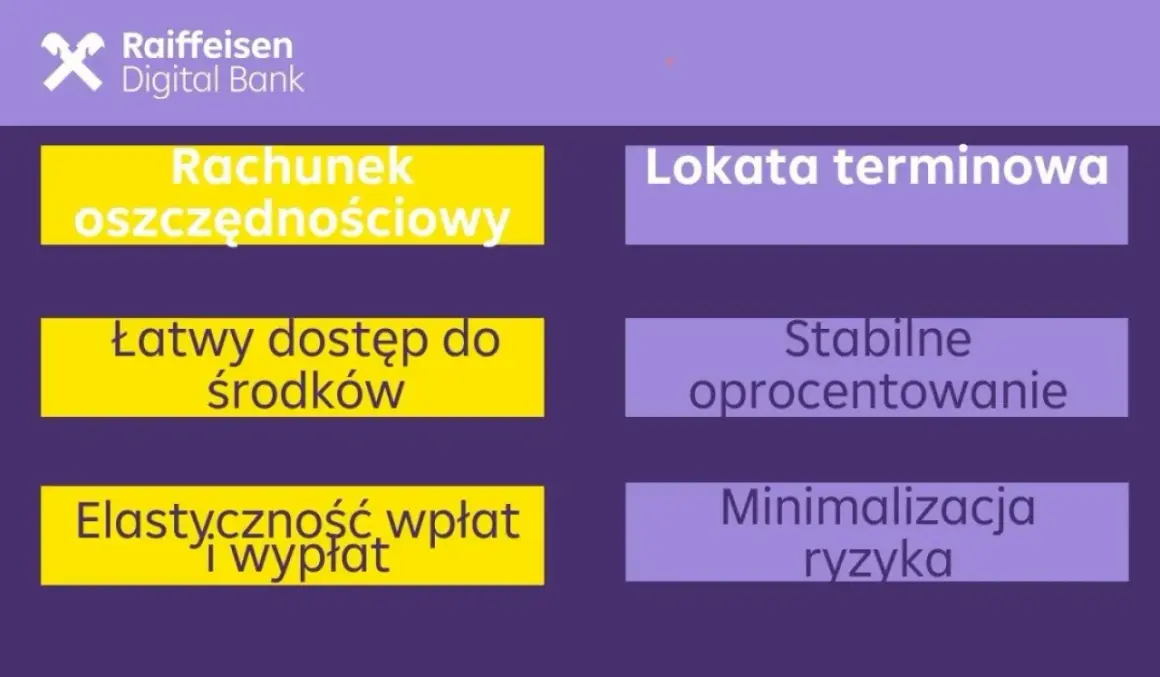
To porównanie jest potrzebne, bo wiele osób traktuje lokatę, konto oszczędnościowe i obligacje skarbowe jak zamienniki. W rzeczywistości służą do trochę innych celów. Lokata najlepiej nadaje się do czasowego „zamrożenia” nadwyżki, konto oszczędnościowe do trzymania środków pod ręką, a obligacje skarbowe do dłuższego oszczędzania z większą elastycznością niż w typowej lokacie.
| Cecha | Lokata bankowa | Konto oszczędnościowe | Obligacje skarbowe |
|---|---|---|---|
| Dostęp do pieniędzy | Ograniczony do końca terminu | Zwykle swobodniejszy | Zależny od serii i warunków wykupu |
| Przewidywalność zysku | Wysoka | Średnia | Wysoka lub średnia, zależnie od serii |
| Ryzyko | Niskie | Niskie | Niskie |
| Najlepsze zastosowanie | Pieniądze na konkretny termin | Poduszka finansowa | Oszczędzanie na dłużej |
| Wcześniejsza wypłata | Często nieopłacalna | Zazwyczaj możliwa | Zwykle możliwa, ale z potrąceniem |
Ja patrzę na to bardzo praktycznie: jeśli pieniądze mogą być potrzebne za tydzień, miesiąc albo nawet za trzy miesiące, lokata nie zawsze będzie najlepszym wyborem. Jeśli natomiast masz nadwyżkę, której na pewno nie użyjesz do końca okresu, lokata bywa prostsza i bardziej przewidywalna niż konto oszczędnościowe z ciągle zmienianą stawką.
Obligacje skarbowe są z kolei ciekawą opcją dla osób, które myślą o oszczędzaniu nie na kilka tygodni, lecz na dłuższy horyzont. Dają więcej elastyczności czasowej niż klasyczna lokata, ale nie każdemu odpowiada ich konstrukcja. Dlatego przed wyborem warto patrzeć nie na nazwę produktu, tylko na to, jaki problem ma on rozwiązać.
Na co zwrócić uwagę przed założeniem lokaty
Gdy porównuję oferty lokat, zawsze sprawdzam te same elementy, bo właśnie tam ukryte są realne różnice między promocją a sensowną ofertą. Sama stawka procentowa to za mało. Liczy się to, co dokładnie dostajesz, na jak długo i na jakich warunkach.
- Okres lokaty - dopasuj go do daty, w której naprawdę będziesz potrzebować pieniędzy.
- Oprocentowanie netto - przelicz zysk po podatku, a nie tylko stawkę reklamową.
- Warunki zerwania - sprawdź, czy wcześniejsze wycofanie środków oznacza utratę wszystkich odsetek.
- Odnawialność - jeśli nie chcesz automatycznego przedłużenia, ustaw lokatę nieodnawialną albo zaplanuj przypomnienie.
- Promocja na nowe środki - wiele najlepszych stawek obowiązuje tylko przy spełnieniu dodatkowych warunków.
- Minimalna i maksymalna kwota - niektóre oferty działają tylko dla określonego przedziału wpłaty.
- Reputacja banku i ochrona BFG - szczególnie ważne, gdy rozważasz większą kwotę lub mniej znaną instytucję.
W praktyce najwięcej błędów widzę przy lokatach odnawialnych. Klient zakłada je raz, zapomina o terminie i po odnowieniu dostaje już zupełnie inną stawkę, często dużo słabszą od promocyjnej. Drugi klasyczny problem to lokata na zbyt krótki okres: środki wracają szybko, ale zysk okazuje się symboliczny, bo czas pracuje zbyt krótko.
Jeśli ofertę trudno porównać wprost, robię prosty test: pytam sam siebie, czy ta lokata poprawi moją sytuację finansową, czy tylko na chwilę „ukryje” pieniądze przed dostępem. Jeżeli odpowiedź jest niejednoznaczna, zwykle szukam lepszej równowagi między zyskiem a płynnością.
Kiedy lokata rzeczywiście pomaga oszczędzać
Lokata ma sens wtedy, gdy Twoim priorytetem jest bezpieczeństwo i przewidywalność, a nie maksymalny zysk. To dobre rozwiązanie dla pieniędzy, które już mają konkretny cel: wkład własny, wakacje, roczny abonament, podatek do zapłaty albo większy wydatek za kilka miesięcy. W takich sytuacjach lokata pomaga oddzielić „pieniądze do użycia później” od zwykłej gotówki na co dzień.
- ma sens, gdy odkładasz środki na konkretny termin;
- ma sens, gdy chcesz zablokować nadwyżkę i ograniczyć impulsywne wydatki;
- ma sens, gdy zależy Ci na prostocie i pełnej czytelności warunków;
- ma mniejszy sens, gdy potrzebujesz szybkiego dostępu do pieniędzy;
- ma mniejszy sens, gdy celujesz w realny wzrost kapitału ponad inflację.
To właśnie dlatego zawsze rozdzielam oszczędzanie od inwestowania. Lokata dobrze chroni pieniądze przed chaosem i przypadkowym wydaniem, ale nie jest narzędziem do agresywnego pomnażania kapitału. Jeśli inflacja jest wyższa niż zysk netto, realna siła nabywcza pieniędzy może spaść, mimo że nominalnie saldo rośnie.
Jeżeli masz już poduszkę finansową na poziomie około 3-6 miesięcy kosztów życia, lokata może być kolejnym krokiem dla nadwyżek. Jeśli takiej rezerwy jeszcze nie zbudowałeś, zwykle lepiej zacząć od bardziej płynnego rozwiązania. Właśnie w tym tkwi praktyczny sens lokaty: nie jako uniwersalnej odpowiedzi, ale jako narzędzia do konkretnego celu.
Jeśli chcesz zapamiętać tylko jedną rzecz, niech będzie ona prosta: lokata jest dobra wtedy, gdy wiesz, ile możesz zamrozić, na jak długo i co dostaniesz po drodze. Gdy te trzy elementy są jasne, łatwiej wybrać ofertę, która faktycznie wspiera oszczędzanie, zamiast tylko wyglądać atrakcyjnie na banerze.