Masz gotówkę i chcesz zasilić rachunek bez korzystania z przelewu? Najwygodniejszą opcją jest zwykle wpłatomat, ale pieniądze można też wpłacić w oddziale banku, a w niektórych przypadkach u operatora obsługującego wpłaty gotówkowe. Wyjaśniam, jak wpłacić pieniądze na konto, ile trwa księgowanie, z jakimi opłatami trzeba się liczyć i co zrobić, gdy urządzenie zatrzyma banknoty.
Wpłatomat zwykle przyspiesza całą operację
- Wpłatomat pozwala zasilić konto kartą, zbliżeniowo albo kodem BLIK, jeśli bank obsługuje tę funkcję.
- Banknoty muszą być w złotych, niepogięte i pozbawione spinaczy, gumek oraz innych przedmiotów.
- Opłata może wynosić 0 zł, ale w obcej sieci urządzeń czasem sięga 0,5% kwoty, z minimalną prowizją.
- Potwierdzenie transakcji zachowaj do momentu zaksięgowania pieniędzy na rachunku.
- Przy dużej kwocie sprawdź limity, prowizję i wymagania banku przed wizytą w oddziale.
Jak wpłacić gotówkę we wpłatomacie krok po kroku
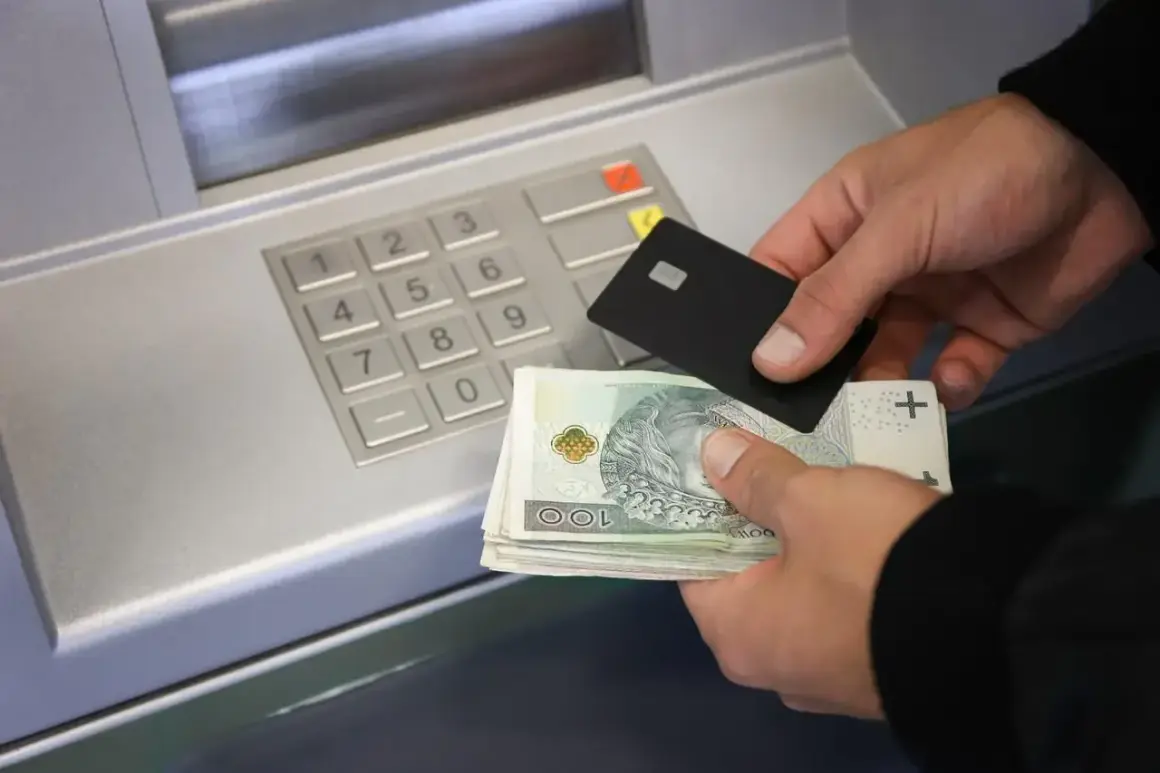
Wpłatomat przypomina bankomat, ale działa w odwrotnym kierunku. Nie każdy bankomat przyjmuje gotówkę, dlatego przed rozpoczęciem operacji sprawdź na ekranie lub obudowie, czy urządzenie ma funkcję wpłaty banknotów.
Przygotuj banknoty i dostęp do rachunku
Najczęściej potrzebujesz karty debetowej wydanej do konta. W wybranych bankach wystarczy zbliżenie karty albo aplikacja mobilna i kod BLIK. Urządzenie zazwyczaj przyjmuje wyłącznie banknoty w polskich złotych, bez monet.
Banknoty powinny być rozprostowane i ułożone luźno. Nie wkładaj jednocześnie dokumentów, paragonów ani banknotów sklejonych taśmą. Niektóre wpłatomaty przyjmują jednorazowo maksymalnie 50 banknotów, choć dokładna liczba zależy od urządzenia.
Przeczytaj również: Wpłata gotówki w mBanku - Gdzie i jak wpłacić pieniądze bezpłatnie?
Wykonaj wpłatę
- Włóż kartę, przyłóż ją do czytnika albo wybierz wpłatę BLIK.
- Wybierz funkcję wpłaty gotówki.
- Sprawdź, czy na ekranie pojawił się właściwy rachunek.
- Włóż przygotowane banknoty do otwartej kasety.
- Poczekaj, aż urządzenie przeliczy pieniądze.
- Porównaj wykazaną kwotę z faktycznie wpłacaną sumą.
- Zatwierdź operację i odbierz potwierdzenie.
Nie odchodź od urządzenia przed zakończeniem transakcji. Zapisz numer wpłaty, godzinę i lokalizację wpłatomatu. To drobna czynność, która bardzo ułatwia reklamację, gdy pieniądze nie pojawią się od razu na rachunku.
Wpłata w oddziale sprawdza się przy nietypowych sytuacjach
W kasie banku możesz wpłacić gotówkę na własne konto, a często również na rachunek innej osoby. Potrzebny będzie numer rachunku odbiorcy, dane właściciela konta i dokument tożsamości, jeśli bank wymaga potwierdzenia operacji.
To rozwiązanie ma sens przy dużej kwocie, wpłacie w walucie obcej albo wtedy, gdy wpłatomat jest niedostępny. Jego słabszą stroną jest cena. W taryfach banków spotyka się zarówno wpłaty bezpłatne, jak i prowizje rzędu 8-12 zł, a czasem opłatę procentową z kwotą minimalną.
Przed wizytą sprawdź, czy placówka ma obsługę kasową. Coraz więcej oddziałów działa bez tradycyjnej kasy i kieruje klientów do wpłatomatów. Przy większej sumie rozsądnie jest też wcześniej zapytać o limit oraz ewentualną potrzebę zgłoszenia operacji.
Opłaty i czas księgowania zależą od wybranego kanału
Nie zakładaj, że każda wpłata gotówki będzie darmowa. Bank może inaczej wyceniać wpłatę we własnym urządzeniu, w oddziale oraz w sieci zewnętrznego operatora. Zawsze sprawdzam taryfę dla konkretnego rachunku, bo bezpłatny bankomat nie musi oznaczać bezpłatnego wpłatomatu.
| Metoda | Typowy czas pojawienia się środków | Możliwy koszt | Najważniejsze ograniczenie |
|---|---|---|---|
| Wpłatomat własnego banku | Zwykle od razu, czasem po kilku minutach | Najczęściej 0 zł, zależnie od taryfy | Urządzenie może przyjmować tylko wybrane nominały i walutę |
| Wpłatomat zewnętrznej sieci | Zwykle szybko, ale zależnie od umowy banku z operatorem | Czasem około 0,5% kwoty, minimum np. 10 zł | Nie każdy bank obsługuje wpłaty w każdej sieci |
| Oddział banku | Najczęściej tego samego dnia roboczego | Od 0 zł do kilkunastu złotych lub prowizji procentowej | Godziny pracy placówki i dostępność kasy |
Przykładowo wpłata 2000 zł z prowizją 0,5% kosztowałaby 10 zł, ale bank może stosować wyższą kwotę minimalną. Przy małych wpłatach taka opłata procentowa jest szczególnie niekorzystna, dlatego do regularnego zasilania konta lepiej używać własnego wpłatomatu albo bezpłatnego przelewu z innego rachunku.
Co zrobić, gdy wpłatomat odrzuci albo zatrzyma banknoty
Odrzucenie banknotu zwykle oznacza jego zły stan, nieobsługiwany nominał albo problem z odczytem zabezpieczeń. Zabierz odrzucony banknot, wyprostuj pozostałe i spróbuj ponownie. Nie wciskaj pieniędzy na siłę, bo możesz zablokować kasetę.
Jeśli urządzenie przyjęło gotówkę, ale nie zaksięgowało całej kwoty, nie wyrzucaj potwierdzenia. Zgłoś problem bankowi, który prowadzi rachunek, nawet jeśli wpłatomat należał do innej sieci. Przygotuj datę, godzinę, adres urządzenia, kwotę, numer transakcji i informację o brakującej sumie.
Nie próbuj samodzielnie otwierać wpłatomatu ani zgłaszać sprawy wyłącznie ochronie obiektu, w którym stoi urządzenie. Bank lub operator musi sprawdzić zapis transakcji i zawartość kasety podczas kontroli technicznej. Do czasu wyjaśnienia sprawy potwierdzenie jest najważniejszym dowodem.
Duża kwota i waluta obca wymagają dodatkowego sprawdzenia
Wpłatomat nie zawsze jest dobrym miejscem do deponowania dużej sumy. Ograniczeniem może być liczba banknotów w jednej operacji, dzienny limit rachunku albo maksymalna kwota akceptowana przez urządzenie. Przy większej wpłacie wybrałbym oddział i wcześniej sprawdził, czy bank nie wymaga awizacji.
Bank może poprosić o wyjaśnienie źródła pieniędzy w ramach procedur bezpieczeństwa finansowego. Nie oznacza to automatycznie problemu ani kontroli, ale przy nietypowej lub wysokiej wpłacie dobrze mieć dokument potwierdzający pochodzenie środków, na przykład umowę sprzedaży, umowę darowizny albo potwierdzenie wypłaty.
Wpłata euro, dolarów czy funtów zależy od rodzaju rachunku i możliwości placówki. Standardowy wpłatomat obsługuje przeważnie wyłącznie złote, a wpłata obcej waluty na konto złotówkowe może wiązać się z przewalutowaniem po kursie banku. Zanim przekażesz gotówkę, zapytaj o walutę rachunku i tabelę kursów.
Najlepsza metoda zależy od celu wpłaty
| Sytuacja | Najpraktyczniejsza metoda | Dlaczego |
|---|---|---|
| Chcesz szybko zasilić własne konto | Wpłatomat banku | Operacja jest prosta i często bezpłatna |
| Nie masz karty, ale bank obsługuje wpłatę BLIK | Wpłatomat z aplikacją mobilną | Nie musisz korzystać z fizycznej karty |
| Wpłacasz pieniądze na cudzy rachunek | Oddział lub wpłata na własne konto i przelew | Łatwiej prawidłowo wskazać odbiorcę i tytuł płatności |
| Wpłacasz walutę obcą albo dużą sumę | Oddział z obsługą kasową | Możesz ustalić zasady i koszt przed transakcją |
| Wpłatomat pobrał gotówkę, ale wystąpił błąd | Reklamacja w banku | Bank może połączyć zgłoszenie z zapisem urządzenia |
Moja praktyczna zasada jest prosta: do zwykłych, codziennych wpłat wybieram urządzenie własnego banku, a przy nietypowej operacji najpierw sprawdzam regulamin i opłaty. Kilka minut poświęconych na weryfikację rachunku, prowizji i limitu potrafi oszczędzić sporo nerwów.
Jeden nawyk, który chroni każdą wpłatę gotówki
Po zakończeniu operacji sprawdź saldo w aplikacji i zachowaj potwierdzenie przynajmniej do chwili zaksięgowania środków. Jeśli kwota się nie zgadza, reaguj od razu, podając bankowi wszystkie szczegóły transakcji.
W większości codziennych przypadków wystarczy wpłatomat, ale tylko wtedy, gdy urządzenie obsługuje Twój bank, przyjmuje właściwą walutę i nie nalicza nieoczekiwanej prowizji. Bezpieczna wpłata to nie tylko włożenie banknotów, lecz także sprawdzenie rachunku, kosztu, potwierdzenia i końcowego salda.